


Swile
4,74.93K Avis
Caractéristiques de l’application
- Version
- 2026.40.1
- Mis à jour le
- Licence
- Free
- Téléchargements
- 1 000 000+
- Développeur
- Swile
- Catégories
- Finance
- Plateforme
- Android, iOS
Captures d’écran
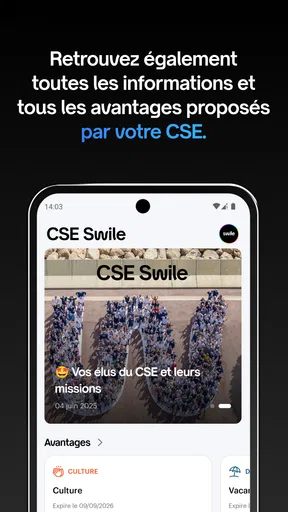
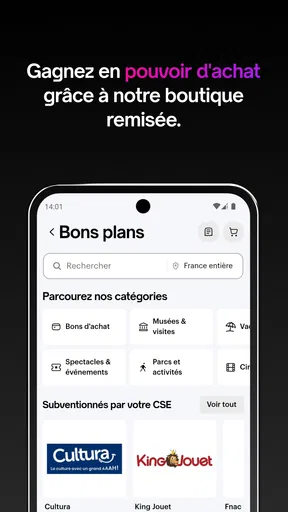
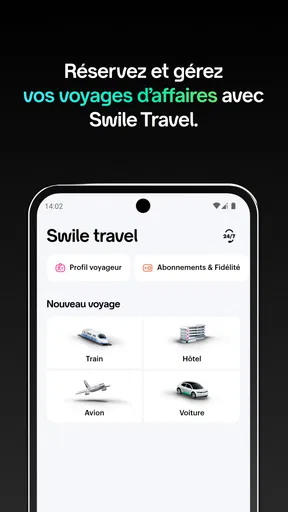
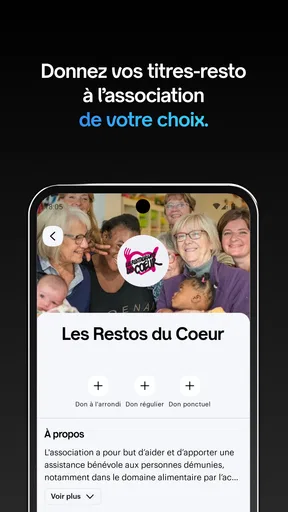
 Analyse par AppCompare
Quand j’évalue une application financière, je cherche surtout à savoir si elle simplifie vraiment une tâche quotidienne ou si elle ajoute simplement une interface de plus à consulter. Avec Swile, le point central est clair : l’application rassemble dans un même espace les avantages liés à l’emploi, au lieu de les disperser entre plusieurs supports et habitudes. Cette approche peut sembler modeste, mais elle change la façon dont je vérifie mon solde, retrouve une opération ou décide où utiliser un avantage disponible.
Swile est une application de finance développée par Swile, proposée gratuitement et classée PEGI 3. Elle est disponible sur Android à partir de la version 7.0, ce qui la rend accessible à de nombreux appareils encore utilisés au quotidien. L’application a été lancée le 6 avril 2017 et sa version actuelle est 2026.35.0. Sa note moyenne de 4,7, basée sur environ 97 000 évaluations, ainsi que ses plus d’un million d’installations, montrent qu’elle a trouvé un public important.
Je la vois avant tout comme un compte employé tout-en-un, mais cette formule ne doit pas être comprise comme celle d’une banque classique. Son intérêt dépend de la manière dont les avantages professionnels sont organisés dans votre environnement de travail. Si vous voulez seulement gérer un compte courant, suivre des virements ou remplacer votre application bancaire, ce n’est pas le bon outil. En revanche, si vous utilisez régulièrement des avantages associés à votre emploi, la centralisation devient réellement pratique.
Une seule application pour suivre ses avantages professionnels
Dans cette section, je m’intéresse à ce que change le fait de regrouper ses avantages professionnels dans un seul espace, notamment lorsqu’on veut distinguer ces dépenses de celles du foyer. Cette vue d’ensemble aide aussi à comprendre où la centralisation apporte un vrai gain — et où une banque classique reste plus adaptée. La question suivante est très concrète : comment en tirer parti sans multiplier les consultations ?
Le vrai intérêt de la centralisation
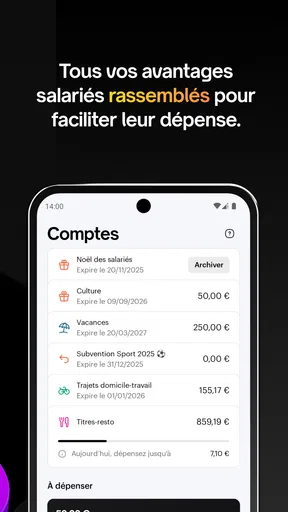
La capacité la plus intéressante de Swile est de réunir au même endroit les éléments que l’on associe habituellement à la vie professionnelle : un solde à consulter, des dépenses à vérifier et des avantages à utiliser dans le cadre prévu. Dans mon usage, cela réduit surtout les petits moments de recherche. Je n’ai pas besoin de me demander quel support consulter pour savoir ce qu’il me reste ou pour retrouver une dépense récente.
Ce gain paraît faible lorsqu’on le considère une seule fois. Pourtant, les avantages liés au travail sont souvent utilisés dans des situations rapides : au moment de payer un repas, avant de faire des courses ou lorsqu’une dépense doit être contrôlée. Une application centralisée évite alors de transformer une simple vérification en parcours compliqué. La force de Swile n’est pas de remplacer la banque, mais de rendre les avantages salariés plus lisibles et plus immédiatement utilisables.
J’apprécie aussi le fait que l’application corresponde à une logique distincte de celle d’un compte personnel traditionnel. Une banque sert à organiser l’ensemble de ses finances. Swile sert plutôt à donner une vue claire sur ce qui vient de l’employeur et sur la manière dont on peut l’utiliser. Cette séparation est utile : elle évite de mélanger les dépenses professionnelles ou les avantages avec le budget général du foyer.
À lire avant de choisir

CapCut : monter plus vite, publier dans l’écosystème ByteDance

Among Us ou les jeux de tir : pour jouer entre amis, l’enquête l’emporte

Toca Boca World : passer des activités guidées au jeu libre

PUBG MOBILE : la communauté fait vivre le jeu, sans toujours accueillir tout le monde

Instagram, la machine à capter l’attention au service de Meta

Zoom Workplace sur mobile : l’appel est simple, le reste se perd dans les menus
Ce que cela change par rapport aux solutions habituelles
Sans une application dédiée, on finit souvent par retenir une information de mémoire, conserver un support physique ou consulter plusieurs espaces selon la nature de l’avantage. Ces méthodes peuvent fonctionner, mais elles deviennent pénibles dès que l’on veut vérifier rapidement le montant disponible ou comprendre une opération récente. Swile apporte une interface unique à cette partie de la gestion financière.
La comparaison avec une application bancaire doit toutefois rester mesurée. Une banque classique est généralement plus adaptée pour suivre ses revenus, ses prélèvements, ses virements et son épargne. Swile est plus pertinente lorsqu’il faut comprendre et utiliser un dispositif lié à l’entreprise. Pour moi, le choix n’est donc pas vraiment « Swile ou ma banque », mais plutôt « Swile pour mes avantages professionnels, ma banque pour le reste ».
Cette distinction répond à une question fréquente : peut-on utiliser Swile comme application financière principale ? Je ne le conseillerais pas. Son intérêt vient précisément de son rôle spécialisé. Vouloir lui faire remplacer une banque créerait des attentes qui ne correspondent pas à son objectif. En revanche, l’utiliser en complément permet de garder une vision séparée et plus propre de ses avantages.
Une lecture plus claire des dépenses
Le bénéfice n’est pas seulement de voir un montant. Une bonne centralisation aide aussi à relier une dépense à la bonne enveloppe ou au bon usage. Lorsque je consulte une opération, le contexte professionnel reste plus facile à comprendre que dans un relevé bancaire où toutes les dépenses personnelles apparaissent ensemble.
Cette lisibilité est particulièrement utile pour les personnes qui alternent plusieurs habitudes de paiement. Une dépense effectuée rapidement peut être oubliée quelques jours plus tard. La retrouver dans l’espace consacré aux avantages professionnels facilite le contrôle et limite les erreurs de suivi. C’est un détail, mais c’est exactement le genre de détail qui donne envie d’ouvrir une application financière plutôt que de l’éviter.
Comment l’utiliser sans perdre de temps
Je privilégie une utilisation guidée par un besoin précis : vérifier un solde avant un achat ou retrouver une opération après coup, plutôt que parcourir l’application par habitude. Cette façon de faire est particulièrement utile quand la connexion mobile est inégale : mieux vaut consulter les informations nécessaires avant d’arriver à la caisse, puis confirmer ensuite que la dépense apparaît comme prévu. La section suivante aborde les limites de cette simplicité.
Commencer par identifier son usage principal
À mon avis, la meilleure façon d’aborder Swile est de ne pas chercher immédiatement à tout explorer. Je commence par déterminer la question à laquelle je veux répondre : combien me reste-t-il, où puis-je utiliser mon avantage, ou quelle dépense dois-je vérifier ? Cette approche rend l’application plus simple, car je l’utilise comme un tableau de bord pratique plutôt que comme un service à parcourir sans but.
Je conseille aussi de consulter l’application à des moments fixes, par exemple avant une dépense importante ou après plusieurs achats. Cela permet de garder une idée réaliste du solde sans tomber dans la vérification compulsive. Pour les personnes qui utilisent peu leurs avantages, une consultation occasionnelle suffit probablement. Pour celles qui s’en servent presque chaque jour, une vérification régulière évite les mauvaises surprises au moment du paiement.
Le scénario quotidien où elle est la plus convaincante
Imaginez une journée de travail ordinaire. À midi, vous voulez régler un repas avec l’avantage approprié, mais vous ne savez plus exactement ce qu’il vous reste. Au lieu de fouiller dans des messages, de chercher un support ou de mélanger cette dépense avec votre compte personnel, vous ouvrez Swile, vérifiez l’information disponible, puis effectuez votre achat dans le cadre prévu.
Le soir, vous pouvez revenir sur cette opération pour garder une vision de ce qui a été consommé. Si vous prévoyez plusieurs repas ou achats dans les jours suivants, cette vérification vous aide à ajuster vos habitudes. Ce n’est pas une révolution financière, mais c’est une réduction concrète de la charge mentale. L’application est surtout utile dans ces moments courts où l’on veut une réponse immédiate, pas un cours de gestion budgétaire.
Une méthode utile pour éviter les confusions
Je recommande de séparer mentalement trois choses : le solde affiché, l’opération déjà effectuée et la dépense que vous envisagez. Les confondre peut donner l’impression qu’un montant est encore disponible alors qu’une opération récente doit déjà être prise en compte. Swile facilite la consultation, mais elle ne remplace pas une petite discipline personnelle.
Pour les utilisateurs qui partagent leurs finances avec leur famille, cette séparation est également intéressante. Je peux considérer les avantages professionnels comme une enveloppe distincte du budget commun, puis décider avec précision dans quelles dépenses elle intervient. Cela rend les discussions budgétaires plus simples, car chacun sait quelle partie du financement vient de l’emploi et quelle partie vient du compte familial.
Ce que je vérifierais avant de l’adopter
Avant de compter sur Swile, je vérifierais que les avantages dont je bénéficie sont bien ceux que l’application est censée gérer dans mon contexte professionnel. L’expérience dépend forcément de l’organisation mise en place par l’employeur. Si l’entreprise utilise déjà Swile, l’application prend tout son sens. Si elle ne l’utilise pas, son intérêt personnel peut être beaucoup plus limité.
Je regarderais aussi mes habitudes réelles. Si je consulte rarement mes avantages et que je n’ai presque jamais besoin de suivre ces dépenses, l’installation apportera peu de changement. À l’inverse, si je perds du temps à retrouver des informations ou si je mélange souvent les dépenses professionnelles et personnelles, la centralisation peut rapidement devenir utile.
Les compromis à accepter
La centralisation réduit les recherches, mais elle ne rend pas l’application indépendante du contexte professionnel ni de la qualité de la connexion au moment où l’on en a besoin. Je garde donc une marge de prudence avant un paiement important et je vérifie les opérations ensuite, plutôt que de supposer que chaque écran se met à jour immédiatement. Ces compromis expliquent aussi pourquoi l’application ne convient pas à tous les profils.
Une application dépendante du cadre professionnel
La principale limite de Swile est aussi la conséquence directe de sa spécialisation : elle ne fonctionne pas comme un outil financier autonome destiné à tout le monde. Son utilité est liée à la relation entre l’employé et le dispositif proposé par son entreprise. Cela signifie que l’expérience peut être très pertinente pour un salarié équipé, mais beaucoup moins intéressante pour une personne qui cherche simplement une application de budget.
Ce point est important pour éviter une déception. Une interface agréable ne suffit pas à créer un avantage si l’on n’a pas de dispositif professionnel à gérer. Je ne téléchargerais donc pas Swile uniquement parce qu’elle appartient à la catégorie finance. Je la choisirais pour une raison précise : avoir un accès pratique à des avantages liés à mon emploi.
La centralisation ne supprime pas toutes les vérifications
Réunir les informations dans une application ne veut pas dire que toutes les décisions deviennent automatiques. Il faut encore vérifier le solde avant une dépense, comprendre la nature d’une opération et tenir compte de ses propres habitudes. Swile simplifie l’accès à l’information, mais elle ne transforme pas la gestion quotidienne en processus sans attention.
J’y vois un compromis sain. L’application évite des recherches inutiles, mais elle laisse à l’utilisateur la responsabilité de savoir ce qu’il dépense. Les personnes qui espèrent un suivi budgétaire complet, avec une analyse détaillée de toutes leurs finances, risquent de la trouver trop ciblée. Dans ce cas, une application bancaire ou un outil de budget personnel sera plus adapté.
Le risque de multiplier les applications
Swile peut réduire le nombre de supports liés aux avantages, mais elle ajoute tout de même une application à l’écosystème numérique du salarié. Si vous utilisez déjà une banque, une application de budget, un outil de remboursement et plusieurs services professionnels, il faut se demander si cette centralisation compense réellement l’ajout.
Dans mon cas, la réponse est oui lorsque je consulte régulièrement les informations qu’elle rassemble. Elle serait non si je ne l’ouvrais qu’une fois de temps en temps et si les mêmes informations étaient déjà faciles à retrouver ailleurs. Le bon critère n’est donc pas le nombre d’applications installées, mais le temps réellement économisé.
La question de la confiance
Une application qui rassemble des informations financières liées à l’emploi mérite une attention particulière. Je conseille de protéger correctement l’accès à son téléphone et de garder l’application à jour. La version actuelle est 2026.35.0, et le fait qu’elle continue d’évoluer est rassurant pour un service utilisé dans des situations de paiement et de suivi.
Je resterais néanmoins attentif aux notifications, aux messages et aux demandes d’action affichées dans l’application. Comme pour tout outil financier, il vaut mieux lire avant de confirmer et éviter de communiquer ses informations dans un contexte douteux. La simplicité d’usage ne doit pas conduire à baisser sa vigilance.
Pour qui Swile apporte le plus de valeur
La valeur de Swile dépend surtout de la régularité avec laquelle on utilise les avantages liés à son emploi : plus ils entrent dans les habitudes, plus un accès centralisé peut éviter des vérifications dispersées. Je la conseillerais moins à quelqu’un qui cherche une vue complète de ses comptes personnels ou qui n’a pas d’usage professionnel concret. Pour décider, je regarderais donc d’abord mes dépenses habituelles et les moments où j’ai besoin de consulter ces informations.
Les salariés qui utilisent souvent leurs avantages
Le public le plus évident est celui des salariés qui bénéficient régulièrement d’avantages et veulent les suivre sans effort. Pour eux, la valeur vient de la fréquence : plus l’application est consultée, plus la centralisation évite de petites recherches répétées. Une personne qui paie souvent ses repas ou utilise fréquemment ses avantages ressentira davantage le bénéfice qu’un utilisateur occasionnel.
Je la trouve également intéressante pour les nouveaux employés qui ne maîtrisent pas encore le fonctionnement de leur dispositif. Plutôt que de dépendre uniquement d’une explication reçue à l’arrivée, ils peuvent prendre l’habitude de consulter leur espace et de relier progressivement les informations à leurs dépenses réelles. Cette autonomie est utile, surtout pendant les premières semaines.
Les personnes qui veulent séparer emploi et budget personnel
Swile peut aussi convenir à ceux qui souhaitent conserver une séparation nette entre les avantages professionnels et les finances du foyer. Cette organisation permet de savoir ce qui relève du salaire disponible, de l’épargne personnelle ou d’un avantage associé au travail. Elle ne remplace pas un budget, mais elle rend une partie de ce budget plus facile à isoler.
Dans un couple ou une famille, cette distinction peut éviter de compter deux fois une même ressource. Je peux décider que les avantages servent à certaines dépenses précises, tandis que le compte commun couvre d’autres besoins. Cette méthode demande un peu de rigueur, mais l’application fournit un point de repère pratique pour la maintenir.
Les personnes qui devraient choisir autre chose
Je passerais mon chemin si je cherchais une banque mobile complète, un outil d’investissement, un gestionnaire d’épargne ou une application capable d’analyser tous mes comptes. Swile n’est pas conçue pour remplacer ces services. Une application bancaire classique sera plus logique pour les opérations générales, tandis qu’un gestionnaire budgétaire spécialisé conviendra mieux à une analyse globale des revenus et des dépenses.
Je la déconseillerais aussi à quelqu’un qui n’a pas d’usage professionnel concret à y associer. Dans ce cas, l’application risque de rester inutilisée. Le fait qu’elle soit gratuite et accessible à partir d’Android 7.0 ne suffit pas à justifier son installation si elle ne répond pas à un besoin précis.
Mon verdict après cette approche ciblée
Swile réussit surtout une chose : rendre les avantages professionnels plus faciles à consulter et à intégrer dans la vie quotidienne. Son intérêt ne vient pas d’une promesse de gérer toute la finance personnelle, mais d’une centralisation bien ciblée. Quand je veux vérifier rapidement ce qui est disponible, comprendre une dépense liée au travail ou garder cette enveloppe séparée de mon compte principal, l’application a une vraie utilité.
Sa note moyenne de 4,7 et ses plus d’un million d’installations correspondent à une adoption solide, mais ces chiffres ne doivent pas décider à votre place. La bonne question est plus simple : votre employeur et vos habitudes vous donnent-ils une raison de l’ouvrir régulièrement ? Si la réponse est oui, Swile peut devenir un outil discret mais très pratique. Si la réponse est non, une application bancaire ou budgétaire traditionnelle sera probablement plus pertinente.
Pour ma part, je la recommanderais à un ami qui veut arrêter de jongler entre plusieurs supports pour suivre ses avantages salariés. Je lui préciserais simplement de la considérer comme un complément spécialisé, pas comme une banque universelle. C’est dans ce rôle précis que Swile me paraît la plus convaincante : elle transforme une gestion parfois dispersée en une routine plus claire, tout en laissant à chacun le contrôle de ses dépenses.
Avantages
- Carte et application réunies pour gérer facilement ses avantages salariés.
- Paiement possible auprès d’un large réseau de commerçants partenaires.
- Suivi instantané du solde et des transactions depuis le mobile.
- Interface claire
- moderne et simple à prendre en main.
- Notifications pratiques pour suivre les remboursements et les mouvements.
Inconvénients
- Acceptation limitée chez certains commerçants ou selon le type d’avantage.
- Certaines fonctionnalités dépendent de l’offre choisie par l’employeur.
- Des délais peuvent survenir lors du traitement de certains remboursements.
- L’application nécessite une connexion internet pour plusieurs opérations.
- Les règles d’utilisation varient selon les titres et les plafonds disponibles.
FAQ sur Swile
Qu’est-ce que Swile et à quoi sert cette application ?
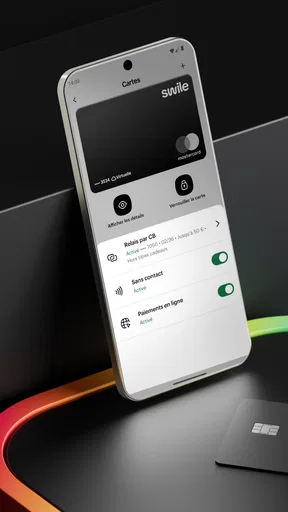
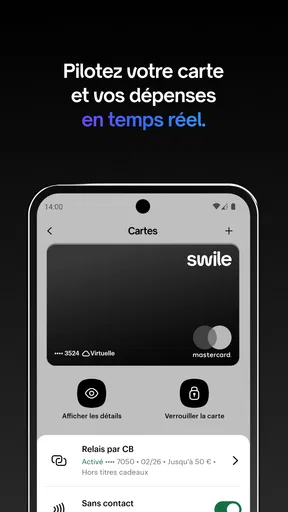
Swile est une application destinée principalement aux salariés et aux entreprises pour gérer différents avantages professionnels, comme les titres-restaurant, les cartes cadeaux ou certains dispositifs liés à la qualité de vie au travail. Après l’installation, l’utilisateur peut généralement consulter son solde, suivre ses transactions, retrouver les informations de son compte et utiliser sa carte Swile chez les commerçants et services compatibles.
Comment fonctionne la carte Swile pour les titres-restaurant ?
La carte Swile fonctionne comme un moyen de paiement dédié aux titres-restaurant, dans la limite du solde disponible et des règles applicables à ce type d’avantage. Elle peut être utilisée chez les commerçants autorisés, notamment certains restaurants, commerces alimentaires et plateformes partenaires. L’application permet de vérifier le montant restant, consulter l’historique des paiements et, selon les cas, localiser les points d’acceptation.
Peut-on utiliser Swile avec un téléphone Android ou un iPhone ?
Oui, Swile est conçue pour fonctionner sur les principaux appareils Android et iOS, à condition d’utiliser une version du système compatible et de télécharger l’application depuis la boutique officielle correspondante. L’expérience peut varier légèrement selon le modèle du téléphone, les autorisations accordées et la qualité de la connexion Internet. Il est recommandé de maintenir l’application à jour pour profiter des dernières corrections et fonctionnalités.
L’application Swile est-elle gratuite pour les salariés ?
L’installation de l’application Swile est généralement gratuite pour le salarié, mais les conditions peuvent dépendre du contrat conclu entre l’entreprise et Swile, ainsi que des avantages proposés. L’utilisation de la carte et les éventuels frais associés doivent donc être vérifiés dans les conditions de votre employeur. Avant de télécharger l’application, consultez les informations tarifaires et les modalités affichées dans votre espace personnel.
Que faire en cas de problème de paiement, de carte perdue ou de solde incorrect ?
En cas de paiement refusé, de carte perdue, de transaction inhabituelle ou de solde qui semble incorrect, l’application Swile propose généralement des options d’assistance depuis la rubrique d’aide ou le compte utilisateur. Il est conseillé de vérifier d’abord les conditions du paiement, la disponibilité du solde et les plafonds applicables. Pour une carte égarée ou suspectée d’être utilisée par un tiers, bloquez-la rapidement et contactez le support.


